债券投资账务处理:衍生金融资产怎么记账?
衍生金融资产账务处理怎么做?
首先,金融资产可以从不同角度进行分类:
从管理需要的角度,金融资产分为四类:交易性金融资产、持有至到期投资、贷款和应收款项、可供出售金融资产。
从内容来看,金融资产常见的有三项:股票投资、债券投资和应收款项。就是说金融资产债券投资账务处理,以后一提到金融资产金融资产债券投资账务处理,马上要想到股票、债券和应收款项。
从性质来看,金融资产可分为两个层次:基础金融资产和衍生金融资产。基础的,就是传统的,如股票、债券等;衍生的,就是新衍生变化出来的,主要包括四种:远期合同、期货、互换和期权(比如债券投资账务处理:衍生金融资产怎么记账?,认股权证、股票期权等都是期权)。
衍生金融资产在分类上虽然属于交易性金融资产,但鉴于其特殊性债券投资账务处理:衍生金融资产怎么记账?,会计上单独设置“衍生工具”科目来核算它,并不放在“交易性金融资产”科目核算。“衍生工具”的会计处理与“交易性金融资产”完全相同,即以公允价值计量且其变动计入当期损益。
以公允价值计量且其变动计入当期损益的金融资产,通过“交易性金融资产”科目核算。包括交易性股票和交易性债券。
交易性金融资产按公允价值计量,变动额计入公允价值变动损益。
交易性金融资产,有四个账务处理环节:(1)取得时;(2)持有期间宣告股利或计提利息;(3)期末计价;(4)出售。
1.取得时
借:交易性金融资产——成本(入账价值,不含交易费用)
投资收益(交易费用)
应收利息(已到期但尚未领取的利息)
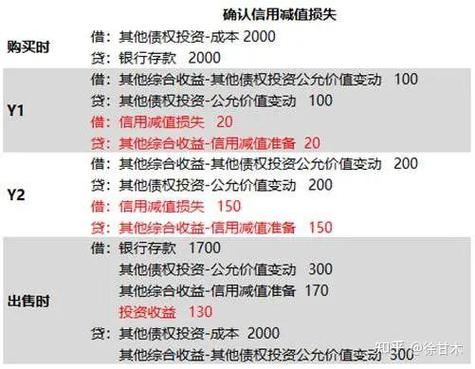
应收股利(已宣告但尚未发放的现金股价)
贷:银行存款
2.持有期间宣告股利或计息
股票持有期间,股票发行方宣告分派现金股利,投资方应该确认:
借:应收股利
贷:投资收益
持有分期付息债券的期间,要在付息日:
借:应收利息
贷:投资收益
3.期末计价
(1)公允价值>账面余额
借:交易性金融资产——公允价值变动
贷:公允价值变动损益
(2)公允价值
本文 配资注册 原创,转载保留链接!网址:http://yao-cn.com/html/2690.html
本文由[配资注册机构名称]原创撰写,著作权归[配资注册机构名称]所有。未经书面授权,任何单位或个人不得以任何形式复制、转载、摘编、修改、传播本文全部或部分内容。

2026年更新 中国量化对冲基金公司排名一览 助您选靠谱私募
开人力资源中介加盟要花多少钱?加盟费明细与条件一览
开人力资源中介到底要多少钱?29万、16万还是10万?
统计学销售额总指数公式怎么算?物流专业期末考点速看
2026年靠谱的P2P理财公司排名,新手必看避坑指南
销售额总指数公式怎么用?一学就会的统计口诀
2015年4季度银行理财能力综合排名,你想知道的都在这
邻里因停车起争执互殴被拘!警方提示打架成本有多高(附图片)
情侣为200元加油费互殴被罚!警方提醒:打架成本高,动手前看这张图

打架成本有多高?警方提示:别因一时冲动,换来拘留和后悔

人力投资收益是现金为王,五年周期里存钱才是真保值

支付宝信用分576能干嘛?教你用蚂蚁积分换提现额度