品种法成本计算期一般是每月末,和会计期间一致
<配资注册>品种法成本计算期一般是每月末,和会计期间一致
前面我们探讨了成本的计算,核算的方法,知晓了成本计算的核心就是归集与分配,最终目标就是使得我们的成本计算更加准确,为了实现这个目标,我们就需要对各个成本核算方法有一定的了解,这次来细入了解下成本核算方法里面的品种法
1、适用场景:大批量,单步骤,管理上不需要细致的计算各步骤的产出成本(也就是不需要算半成品成本)
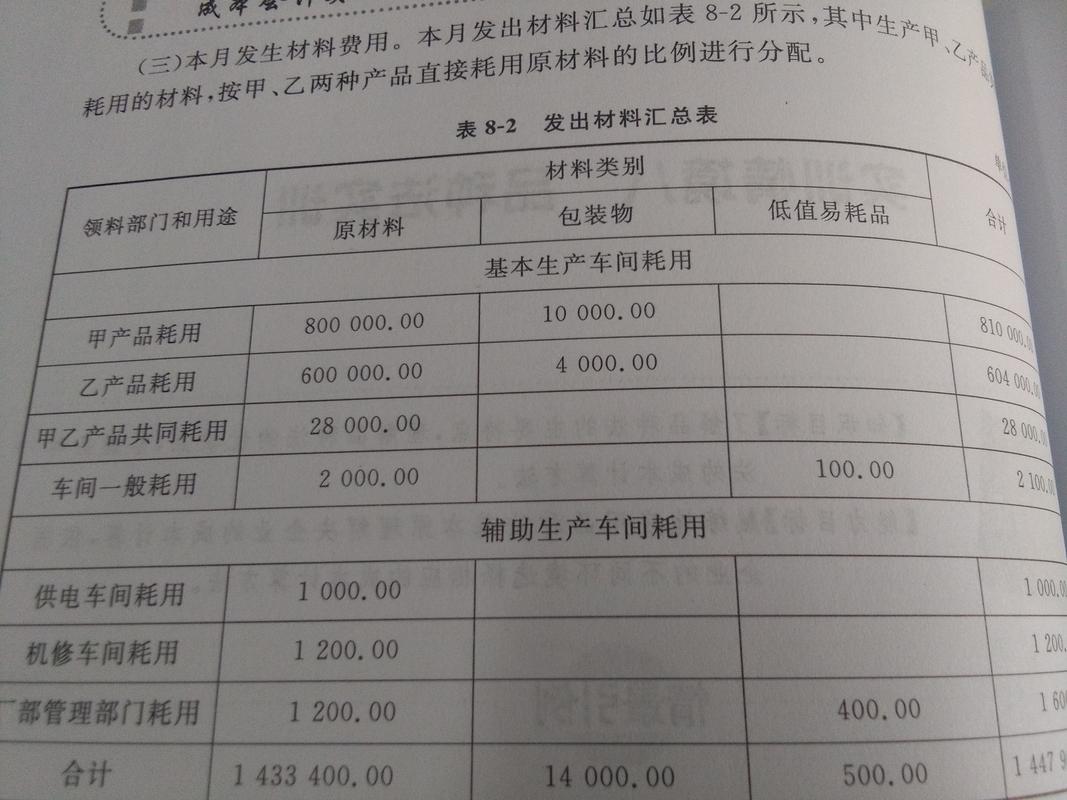
2、内容:单一品种,多品种。单品种就是生产单一产品的企业用的,这个很简单,发生的所有支出,都是这个品种的成本。多品种,需要按品种建立辅助核算用以归集各产品发生的直接费用,以及分配来的间接费用。
3、核算期间:每月末核算一次产品成本品种法的成本计算期一般是,和会计期间是一致的
4、成本计算,费用分配:7种成本计算方法都可以选择,这是计算直接费用的,间接费用的分配方法,可以采取定额量,定额金额,或者其他的合理分配方法。
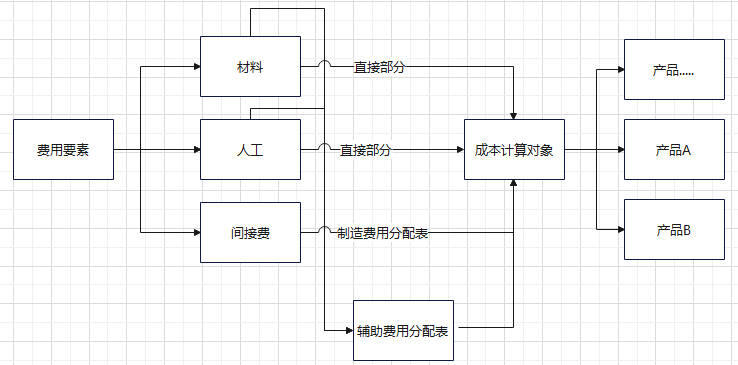
5、流程&表单:
1)、确认成本核算对象:产品品种
表单-生产任务:产品名称,产品品种,BOM带出的原材料,工艺路线,工作中心
表单-领料单:字段同生产任务单,加上实际领料数量
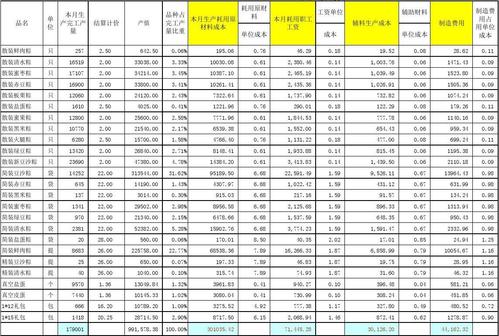
表单-仓库出库:字段同领料单,此处必须一样,否则,账面和实仓会出现差异。
表单-完工验收:生产人员录入完工数量,材料使用量,该任务消耗工时。
2)、科目设置:生产成本-直接材料、直接人工、制造费用,同时,科目建立辅助核算规 则,关联的辅助核算项目为产品名称。
3)、月末导出本期入库品种法成本计算期一般是每月末,和会计期间一致,期初库存品种法成本计算期一般是每月末,和会计期间一致,计算出材料的移动平均价格,作为出库单价。
4)、按产品名称,产品品种拉出来明细账,把当月的领料单或出库单材料数量汇总进来(注意是否存在生产退料,需要扣除)
5)、工时数据也放到明细账。
6)、计算平均工资费率(不同车间可能需要区分,因为可能不同车间工资水平不同)
7)、编制间接费用(制造费用)分配表,按品种工时分配品种法的成本计算期一般是,按车间分类。
8)、计算出完整的产品成本
本文 配资注册 原创,转载保留链接!网址:http://yao-cn.com/html/2738.html
本文由[配资注册机构名称]原创撰写,著作权归[配资注册机构名称]所有。未经书面授权,任何单位或个人不得以任何形式复制、转载、摘编、修改、传播本文全部或部分内容。
上证50ETF里的公司是哪些?国家队汇金重仓的股票清单
上证50ETF包含哪些公司?剖析成分股筛选规则
新建企业亏损情况说明怎么写?实例解析补税亏损影响
搜狐股票历史最高价是多少?一直卡在中间上不去
搜狐今昔对比:辉煌不再,市值仅剩6亿,那些年的辉煌你还记得吗?
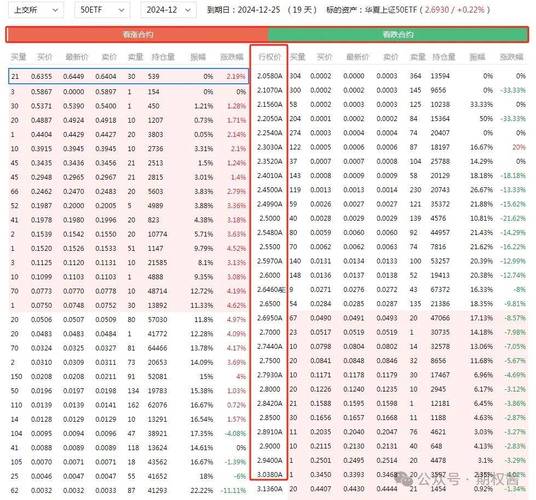
上证50ETF包含哪些公司?一图看懂成分股名单
做外汇有风险吗?跟风买美元存款,一年后亏了上千元
除权除息日红利到账时间:分红何时打入账户?
金马游乐拟开展外汇套期保值业务,3500万抵御汇率风险
做外汇远期有风险吗?外贸企业锁汇防亏钱
股指期货模拟交易小游戏,无风险练手提升交易技能
品种法成本计算适用啥企业?成本计算期一般是怎样的?