未实现融资收益属于什么科目?通俗解释和实例
<配资注册>未实现融资收益属于什么科目?通俗解释和实例
30%*收入=24005%*收入=600这两个是啥意思1. 式子:5%×2024年三季度收入 = 600题目说:2025年初应收账款里,2024年第三季度销售形成应收600万。2024年三季度的收入:三季度收70%,四季度收25%,到2025年一季度(下下季度)只剩5%没收回。这剩下没收回的5%,就是年初应收里的600万,所以:2024三季度收入 × 5% = 600,这笔600万会在2025年一季度全部收回。2. 式子:30%×2024年四季度收入 = 2400题目:2025年初应收账款里,2024年第四季度销售形成应收2400万。2024年四季度收入:四季度当季收回70%,剩余未收回比例 = 1−70% = 30%。这30%全部挂在2025年初应收账款,金额2400万未实现融资收益属于什么科目,所以:2024四季度收入 × 30% = 2400。其中这30%会分两期收:2025一季度收25%、2025二季度收5%。专业指导-小钰老师2026-06-30 14:1212次浏览第19题里资料二这个有一个会计分录,为什么要用到这个?这个是代表啥?你好同学!资料二中,2023 年末会计上按赔偿区间均值确认了 85 万元预计负债并计入当期营业外支出、减少了当期会计利润,但税法规定未决诉讼的赔偿支出需在实际发生支付时才允许税前扣除,导致预计负债的账面价值 85 万元大于其计税基础 0,形成可抵扣暂时性差异,因此需按 25% 的所得税税率确认递延所得税资产;这笔分录里借方的递延所得税资产代表企业未来实际支付赔偿时可抵减应纳税所得额、少缴所得税的权利,贷方冲减所得税费用则是遵循权责发生制原则,将该税会差异的所得税影响匹配到对应会计期间,让当期所得税费用与会计利润口径相匹配。如收到老师回复后仍有不清楚的地方,欢迎同学随时追问~专业指导-穆易老师2026-06-30 14:1218次浏览老师您好,对于非货币性资产交换那章来说,债权投资、其他债权投资属于货币性资产还是非货币性资产?你好同学!在非货币性资产交换准则的判定口径下,债权投资(以摊余成本计量的金融资产)属于货币性资产,其他债权投资(以公允价值计量且其变动计入其他综合收益的债务工具投资)属于非货币性资产,具体来说:货币性资产的核心判定标准是资产对应的未来货币资金流入金额是否固定或可确定,债权投资的业务模式仅为收取合同现金流量,未来可收回的本金和以未偿付本金为基础的利息金额完全固定可确定,完全符合货币性资产的定义,而其他债权投资兼具收取合同现金流量与出售的双重业务目标,企业持有该资产并非仅为到期收取固定本息,还包含随时出售以获取价差的意图,其未来通过出售变现的金额随公允价值波动,并不固定、不可确定,因此归为非货币性资产同时,同学需注意这一判定口径与外币折算章节存在差异,外币折算中其他债权投资会被认定为外币货币性项目,因为二者侧重的判定维度不同如收到老师回复后仍有不清楚的地方,欢迎同学随时追问~专业指导-穆易老师2026-06-30 14:1125次浏览老师,这道题最后一个问那个借资本公积贷盈余公积未分配利润未实现融资收益属于什么科目,那为什么盈余公积跟未分配利润是各占一半的比例啊?B公司自身留存结构:盈余公积300 : 未分配利润300 = 1:1总留存600,盈余占比=300/600=50%,未分配利润占比=300/600=50%本次最多只能恢复500万:恢复盈余公积 = 500 × (300/600) = 250恢复未分配利润 = 500 × (300/600) = 250当资本公积余额<应恢复总留存收益时:1. 先算被合并方:盈余公积占留存总额比例、未分配利润占留存总额比例2. 用可冲减资本公积上限 × 各自占比,得到分别恢复金额举个例子帮你理解:如果B盈余200、未分配400,总留存600,比例1:2,资本公积只能冲300:盈余恢复=300×(200/600)=100未分配恢复=300×(400/600)=200专业指导-小钰老师2026-06-30 14:1128次浏览老师,这个问题的问法我不明白?中公司不应该是换入尚公司的无形资产的入账金额和损益金额吗?题目为什么叫中公司换入固定资产的入账金额啊尚公司是换入中公司的固定资产啊中公司是换入尚公司的无形资产啊你好同学!是的,同学的理解是没有问题的,这个题目第二问的问法是不准确的,正确应为 “计算中公司换入无形资产的入账金额和损益金额”。专业指导-穆易老师2026-06-30 14:1123次浏览终结期现金流量 和最后一年 现金流量的问法 有啥区别你好同学!终结期现金流量与最后一年现金流量的核心区别在于范围和属性不同最后一年现金流量是项目寿命期最后一个完整年度的全部现金流量总和未实现融资收益属于什么科目?通俗解释和实例,既包含该年度正常生产经营产生的营业现金毛流量,也包含项目终结环节专属的终结期现金流量而终结期现金流量仅指项目寿命结束时发生的非营业性现金流量未实现融资收益属于什么科目?通俗解释和实例,主要包括固定资产残值变现的现金净流量、前期垫支营运资本的收回、资产清理相关的税费支出等,它是最后一年现金流量的组成部分,并不涵盖当年的经营类现金流量。如收到老师回复后仍有不清楚的地方,欢迎同学随时追问~专业指导-穆易老师2026-06-30 14:1018次浏览
本文 配资注册 原创,转载保留链接!网址:http://yao-cn.com/html/2657.html
本文由[配资注册机构名称]原创撰写,著作权归[配资注册机构名称]所有。未经书面授权,任何单位或个人不得以任何形式复制、转载、摘编、修改、传播本文全部或部分内容。
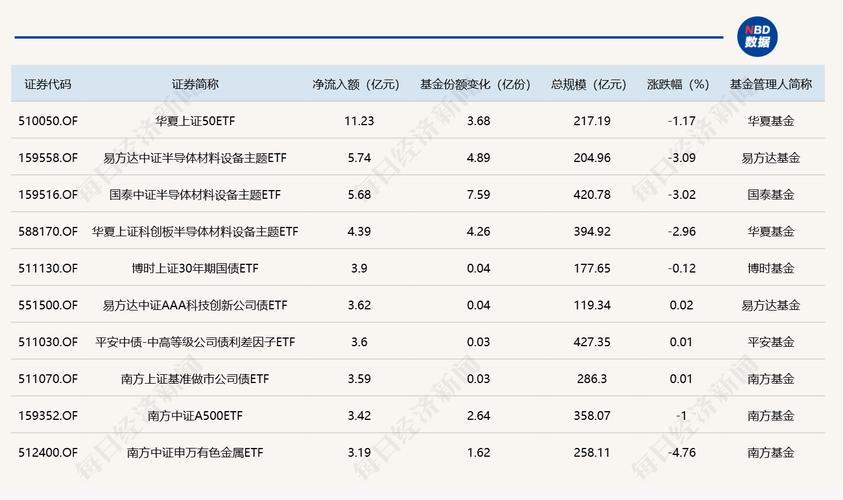
上证50ETF里的公司是哪些?国家队汇金重仓的股票清单
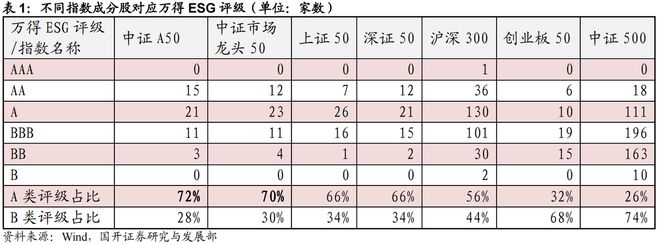
上证50ETF包含哪些公司?剖析成分股筛选规则
新建企业亏损情况说明怎么写?实例解析补税亏损影响
搜狐股票历史最高价是多少?一直卡在中间上不去
搜狐今昔对比:辉煌不再,市值仅剩6亿,那些年的辉煌你还记得吗?
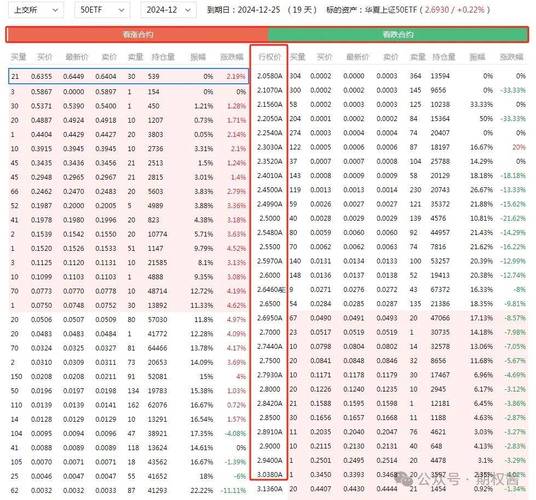
上证50ETF包含哪些公司?一图看懂成分股名单
做外汇有风险吗?跟风买美元存款,一年后亏了上千元
除权除息日红利到账时间:分红何时打入账户?
金马游乐拟开展外汇套期保值业务,3500万抵御汇率风险
做外汇远期有风险吗?外贸企业锁汇防亏钱
股指期货模拟交易小游戏,无风险练手提升交易技能
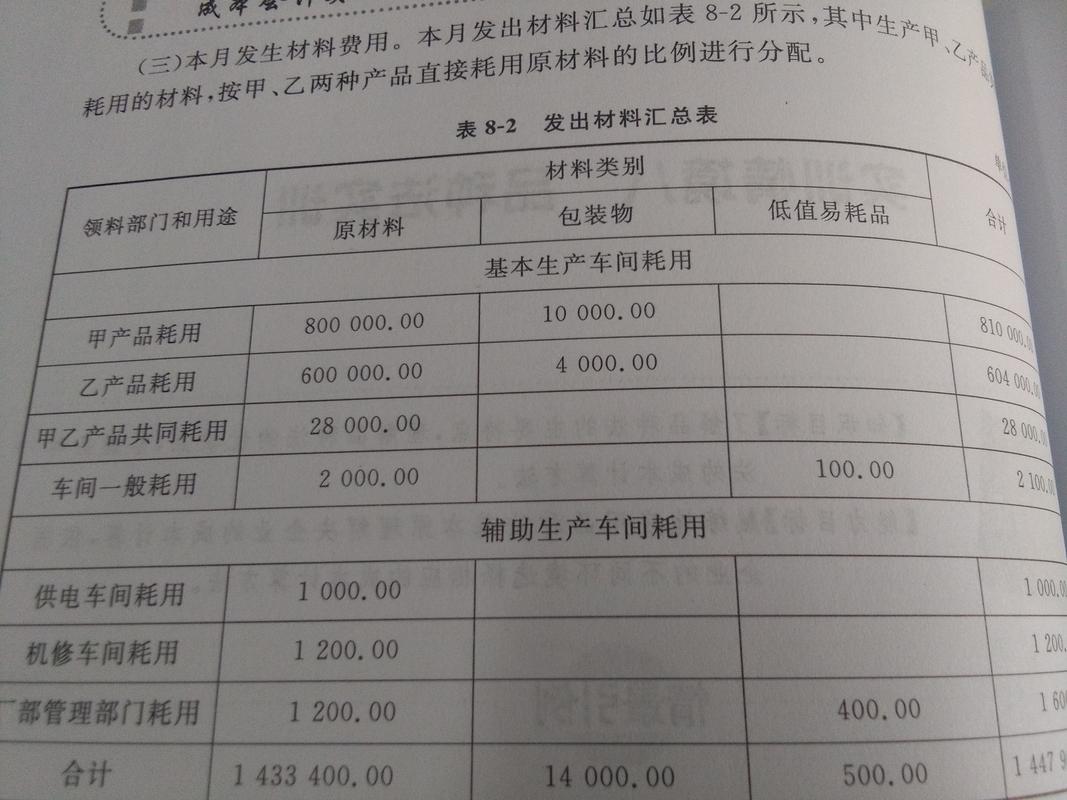
品种法成本计算适用啥企业?成本计算期一般是怎样的?